VIX +70%, близится к крупнейшему дневному скачку с февраля 2018
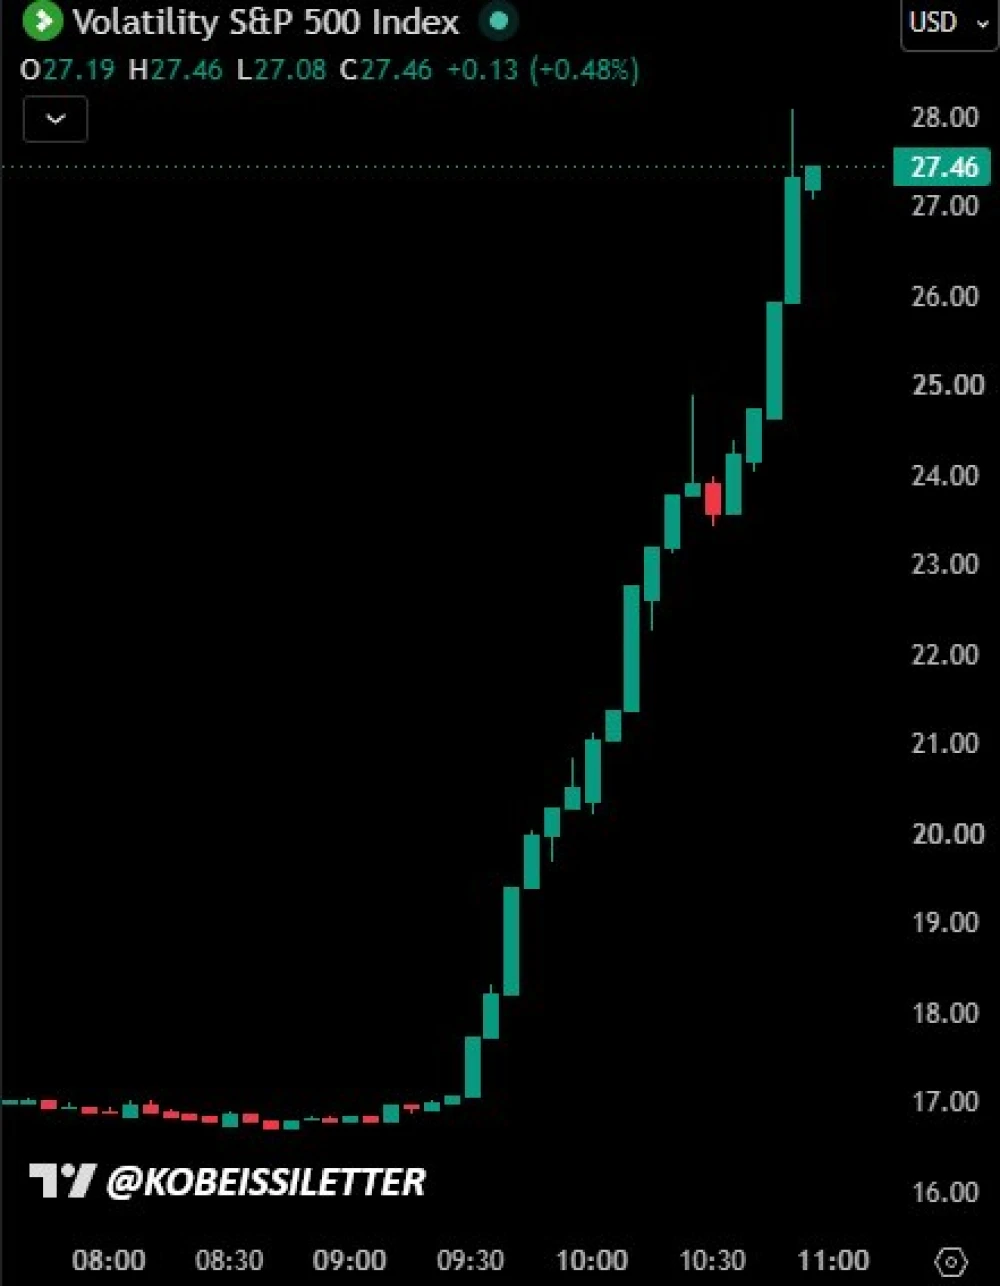
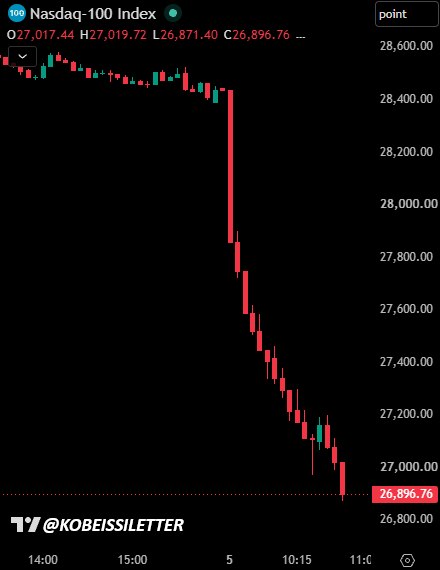
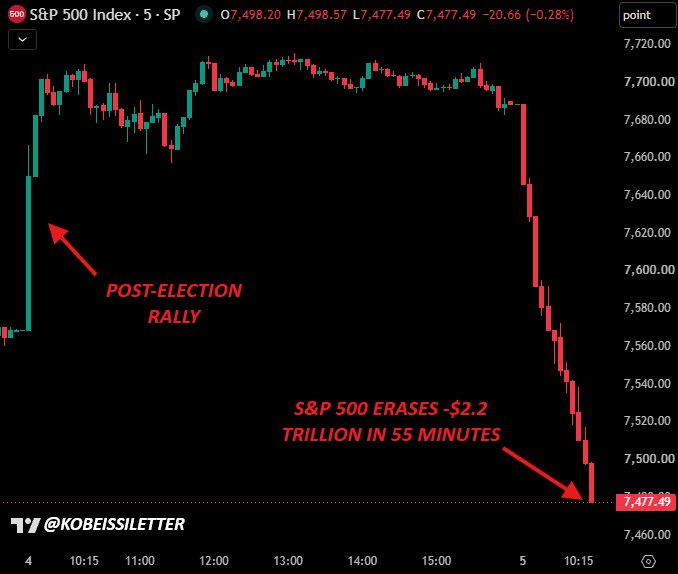
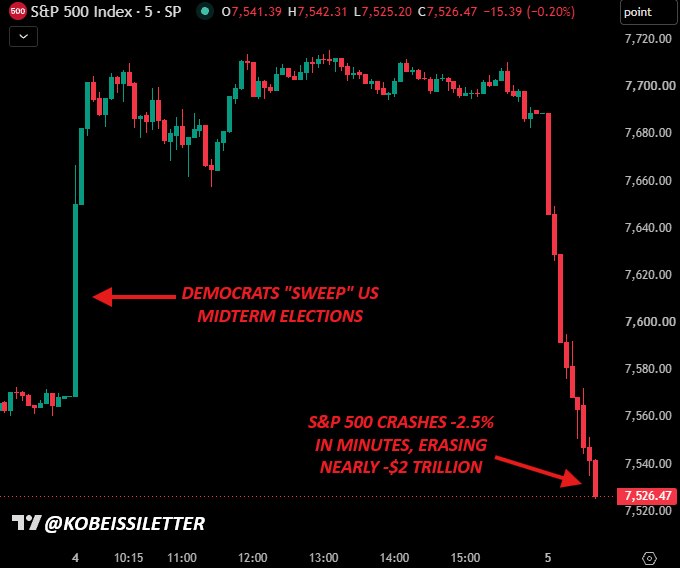
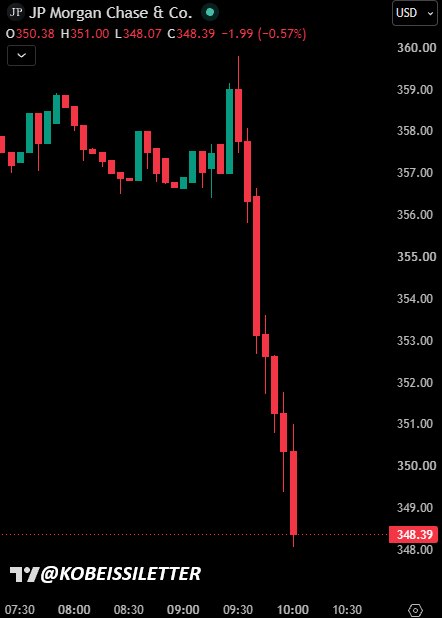
Индекс волатильности (VIX) внутридня подскочил примерно на 70 процентов. Он идет к крупнейшему дневному росту с февраля 2018 года и превышает любой однодневный скачок, зафиксированный в марте 2020 года. Источник: The Kobeissi Letter.
Ключевые факты:
- VIX измеряет 30‑дневную подразумеваемую волатильность по опционам на S&P 500.
- Скачок такой величины сигнализирует о резкой склонности к рискоизбежению и всплеске спроса на защитные стратегии от снижения.
- Исторические параллели: волатильностный шок февраля 2018 года, стресс периода пандемии марта 2020 года, другие крупные эпизоды risk‑off.
Последствия для рынков:
- Акции: рост затрат на хеджирование, расширение опционных премий, более высокая вероятность ускоренной разгрузки рисков.
- Кредит: вероятное расширение риск‑премий, возможное ужесточение условий фондирования.
- Ликвидность: в периоды волатильностных шоков спрэды и проскальзывание, как правило, увеличиваются по широкому спектру риск‑активов.
Крипто‑аспект:
- Корреляция: режим risk‑off на рынке акций часто давит на Bitcoin и альткоины из‑за положительной межрыночной беты.
- Деривативы: подразумеваемая волатильность и ставки фондирования, вероятно, будут переценены вверх; повышается риск ликвидаций на заемных позициях.
- Рыночная микроструктура: расширение спредов, «тонкие» книги заявок, больший gap‑риск на ключевых уровнях; базис и кривая сроков могут перейти в backwardation.
- Стейблкоины: спрос может вырасти по мере перехода трейдеров в квазиденежные инструменты, при этом при сильных потоках возможен кратковременный стресс по привязкам.
Что важно мониторить дальше:
- Уровень закрытия VIX относительно внутридневного пика.
- Ширину рынка S&P 500, спрэды по высокодоходным облигациям и индекс MOVE по Treasuries для подтверждения системного стресса.
- Сигналы по Bitcoin на споте и деривативах: perp‑фандинг, открытый интерес, опционный skew и кривая сроков, а также «теплокарты» ликвидаций.
- Ликвидность бирж и чистые потоки стейблкоинов на основных площадках.
Оговорки:
- Процентные скачки могут выглядеть крупнее при низкой стартовой базе VIX.
- VIX отражает подразумеваемую волатильность, а не реализованные движения. Он указывает на рост спроса на хеджирование и неопределенность, но не гарантирует падение акций или криптоактивов.
Авторы, указанные в источнике: thekobeissiletter
Материал опубликован Holder на основе внешнего источника.