7 0
AI compute demand outstrips supply as neo-cloud lenders face default risk
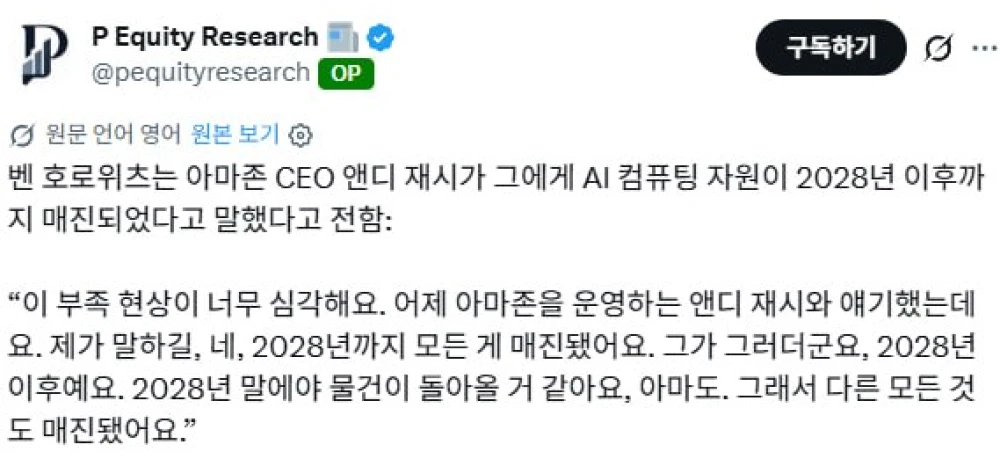
a16z 공동창업자는 아마존 CEO와의 대화를 인용해 AI 컴퓨팅 공급 부족이 2028년 이후까지 지속될 가능성을 제시했다. 차마스는 코어위브 CDS 스프레드 급등을 근거로 시장이 향후 5년 내 55% 수준의 부도 위험을 가격에 반영하고 있다고 밝혔다. Horowitz는 2000년 닷컴 버블과 현재 AI 산업의 차이를 실질 수요로 설명했다: 과거에는 인터넷 인프라를 과도하게 구축했지만 이를 활용할 소비자가 부족했다. 현재는 AI 컴퓨팅 수요가 공급을 압도하며 전력, 데이터센터, GPU 확보가 병목으로 작용한다.
수요와 병목
- AI 컴퓨팅: 전력, 데이터센터 용량, 고성능 GPU에서 구조적 부족.
- 공급 전망: 2028년 이후까지 부족 지속 가능성.
네오클라우드의 자금조달 구조
- CoreWeave, Nebius, IREN: 대규모 부채를 통해 GPU와 데이터센터 확보.
- 자본집약도와 레버리지: 차입금리 상승, 자금조달 실패, 투자 회수 지연이 결합하면 유동성·지급능력 위험 확대.
- 시장 신호: CoreWeave CDS 스프레드 급등, 5년 내 55% 부도 위험을 반영.
투자 관점
- Horowitz 입장: 금융구조 위험으로 네오클라우드 기업 투자 회피.
- 구분 필요: AI 산업의 성장성과 개별 공급업체의 재무 지속가능성은 별개.
- 동시성: 인프라 초과 수요와 공급업체 부도 위험이 공존.
암호화폐·DeFi 함의
- AI 인프라 병목 지속: GPU·전력 연계 토큰화 인프라 및 데이터센터 금융 수요 증가 가능.
- 신용 리스크 확대: 고레버리지 인프라 채무 토큰, RWA, CeFi 대출 상품에서 스프레드 확대 가능.
- 가격 영향: AI 수요는 기술·비트코인 채굴 수요 측면에서 긍정, 인프라 디폴트 리스크는 신용·유동성 측면에서 부정. 종합적으로 중립.
Authors credited by the source: dolbikong
Published by Holder based on an external source.