Citi forecasts DRAM price increases through 2031 as HBM limits supply
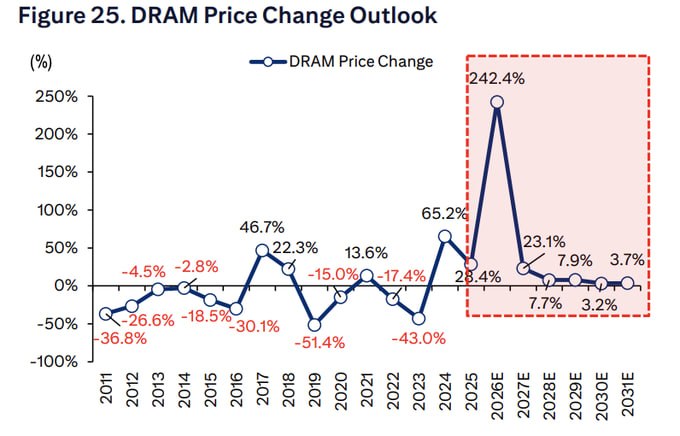
메모리 업종은 단기 가격 급등보다 이익의 수명과 주주환원 지속성이 핵심이다. Citi는 DRAM 가격이 2026년 242%, 2027년 23% 상승하고 2031년까지 연간 상승을 제시한다. 이번 사이클의 특징은 급등 이후에도 가격 하락을 가정하지 않는 점이다.
HBM으로의 캐파 이동은 범용 DRAM의 공급 여력을 낮춘다. HBM 수요 확대와 세대 전환에 따른 생산 부담 증가는 비HBM 공급을 제약한다. 수요가 증가하는 동시에 전통 DRAM의 공급 축소가 겹치는 구조다.
마이크론은 이미 높은 수익성을 시현 중이다. FY2026 회계연도 3분기 조정 매출총이익률 85%를 제시했다. 회사는 12월부터 주주환원을 확대하고 장기적으로 초과현금 100%를 주주에게 환원할 의향을 밝혔다.
높은 이익이 유지되고 자사주 매입이 병행되면, 이익 증가와 유통주식수 감소가 동시에 주당이익을 끌어올린다.
재평가의 핵심은 이익의 규모보다 지속 기간이다. 동일한 이익이라도 1년 후 소멸하는 이익과 수년간 유지되는 이익의 가치는 다르다. 현금흐름이 실제 주주환원으로 이어지면 업황 호황을 넘어서는 투자 논리가 형성된다.
2031년까지의 상승 전망은 메모리 사이클 소멸을 의미하지 않는다. 관찰 포인트: 증설 이후에도 가격과 이익이 높은 수준을 유지하는지, 상승률 둔화 자체보다 고수준의 지속 여부다.
결론: 메모리 업종의 재평가는 올해 이익의 절대치가 아니라 이익의 지속성과 주주로 환류되는 현금에 의해 결정된다.