
Institutions increased crypto allocations during 50% market decline
Bitwise가 연기금, 재단, 패밀리오피스, 국부펀드 등 대형 기관 15곳의 크립토 투자 담당자와 직접 인터뷰해 기관 자금의 성향과 의사결정 구조를 정리했다.
기관 포지션과 매매 기준
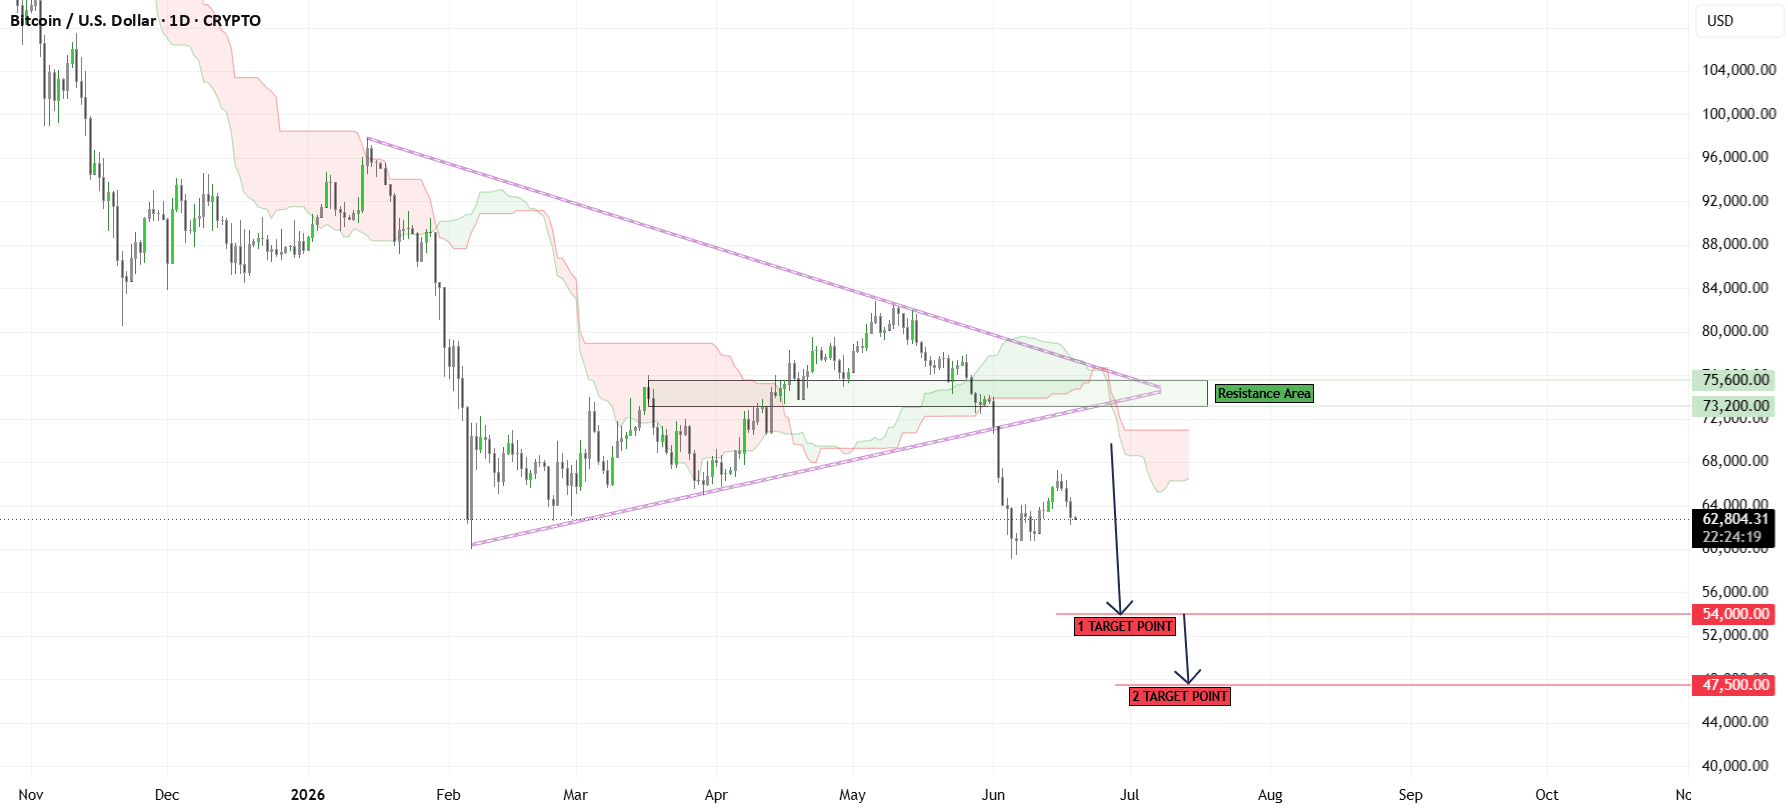
- 시장 하락기에도 포지션 유지: 2025년 10월부터 2026년 4월까지 약 50% 하락했으나 비중을 줄인 기관은 없었고 다수가 추가 매수했다. 기관 자금의 이탈 가능성은 낮았다.
- 매도 조건은 가격이 아니라 논지 붕괴: ETH·SOL의 실사용 실패, 규제 환경의 구조적 악화, 산업 전반의 신뢰 붕괴처럼 투자 논리가 훼손될 때 매도를 고려했다.
자산 배분과 자산군별 관점
- BTC는 공통 보유자산: 크립토를 보유한 모든 기관이 BTC를 보유했다. 첫 진입자산이자 최대 비중인 경우가 많았고 가치저장수단으로서 금과 유사하게 인식하는 경향이 강화됐다.
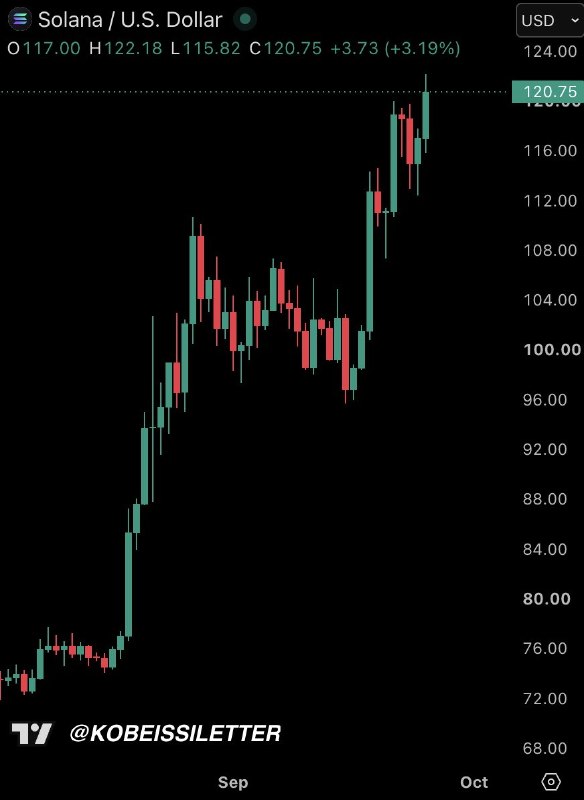
- ETH와 SOL은 기술 베타로 분류: 벤처형 투자로 간주됐다. 실제 사용량과 수수료 증가가 토큰 가치로 연결되는지 확인이 필요하며 수년 내 채택이 지연되면 매도 가능성이 있다.
- 포트폴리오 내 비중: 전체 투자 가능 자산의 0.5~13% 범위, 다수는 1~2% 수준으로 설정했다. 성공 시 의미 있는 수익을 추구하고 실패 시 포트폴리오 손상을 제한하는 구조였다.
조직적 제약과 의사결정 구조
- 최대 장벽은 투자 매력도가 아니라 조직: 투자정책서 분류, 위원회 승인, 언론·정치·평판 리스크로 의사결정이 지연됐다.
- 조직 구조에 따른 비중 차이: 의사결정자가 적은 패밀리오피스는 최대 13%까지 투자했고, 승인 절차가 복잡한 국부펀드와 공적연금은 낮은 비중을 유지했다.
채택 동학과 리스크 인식 변화
- Career Risk의 방향 전환: 과거에는 보유 실패 위험을 우려했으나, 현재는 타 기관이 보유하는 가운데 비보유 상태가 리스크로 인식됐다.
- 반사적 채택 효과: 선행 기관의 공개가 후속 기관의 내부 승인 비용을 낮춘다. Bitwise는 기관 진입이 선형보다 가속되는 경로로 발전할 가능성을 제시했다.